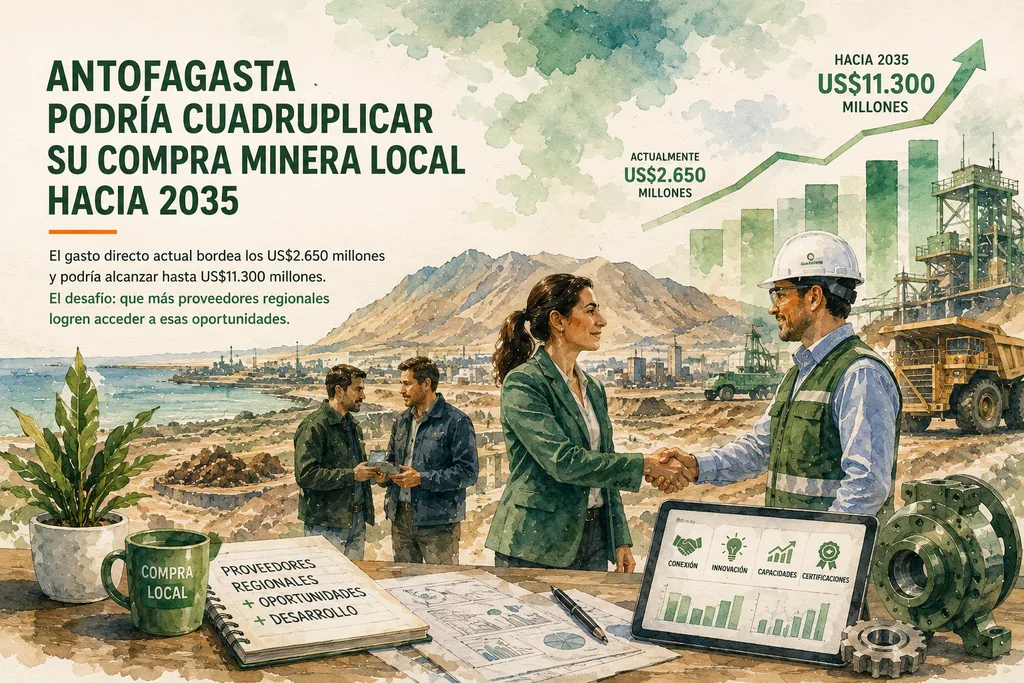
La minería destina actualmente cerca de US$2.650 millones a proveedores de la Región de Antofagasta. Hacia 2035, esa cifra podría alcanzar hasta US$11.300 millones. El desafío no parece estar solamente en generar más demanda, sino en conseguir que las empresas regionales estén preparadas para capturarla.
La próxima década podría abrir una oportunidad de una escala inédita para los proveedores de la minería en Antofagasta.
Actualmente, el gasto directo de las compañías mineras en proveedores locales alcanza aproximadamente US$2.650 millones. Hacia 2035, esa cifra podría situarse entre US$5.100 millones y US$11.300 millones, dependiendo de cuánto del gasto de la industria consiga permanecer en la región.
Las cifras forman parte del “Diagnóstico sobre proveedores y compra local en la Región de Antofagasta”, encargado por el Consejo Minero al Instituto de Políticas Públicas de la Universidad Católica del Norte (UCN) y a la consultora Gestión Social. Sus resultados fueron presentados durante el seminario “Desarrollo de proveedores: construyendo la próxima etapa del crecimiento regional”.
El estudio responde a un compromiso de la gran minería con el Gobierno Regional en el marco de la Estrategia Minera Regional de Antofagasta (EMRA) 2023-2050 y contó con la participación de Antofagasta Minerals, Novandino Litio, SQM, Codelco, Sierra Gorda SCM, Minera El Abra y BHP.
Como parte del diagnóstico, las compañías consensuaron además una definición de proveedor local: empresas cuya casa matriz esté inscrita ante el Servicio de Impuestos Internos en la Región de Antofagasta.
El mercado crece, pero acceder a él sigue siendo difícil
La magnitud de la proyección es relevante.
Si se alcanzara el extremo superior estimado para 2035, la compra minera local podría representar más de cuatro veces el nivel actual.
Pero detrás de esa proyección aparece un dato particularmente importante para las empresas proveedoras: cuatro de cada cinco barreras declaradas están relacionadas con el acceso al mercado.
La falta de redes de contacto con las compañías mineras y las dificultades para participar en licitaciones y subcontrataciones concentran el 53% de los obstáculos identificados.
Esto revela una diferencia fundamental entre que exista inversión minera en una región y que esa inversión consiga transformarse efectivamente en oportunidades para sus empresas.
Por ello, entre las medidas propuestas por el diagnóstico aparecen la reducción de las asimetrías de información entre empresas locales y compañías mineras, una reportabilidad periódica de la compra local y la optimización de los procesos comerciales, junto con el fortalecimiento de los estándares de los proveedores regionales.
Innovación y certificaciones: las otras brechas
El acceso comercial no es el único desafío.
El diagnóstico muestra que 51% de los proveedores no realiza actividades formales de investigación y desarrollo (I+D).
Solo 20% innova de manera articulada con compañías mineras, universidades o centros tecnológicos.
Y apenas 3% cuenta con certificaciones avanzadas.
Los resultados son especialmente relevantes frente a una industria que busca desarrollar una cadena de proveedores capaz de entregar soluciones de mayor complejidad.
El diagnóstico caracteriza a Antofagasta como un ecosistema empresarial amplio y sólido, pero todavía concentrado en servicios de menor complejidad, identificando una oportunidad para orientar su desarrollo hacia soluciones de mayor valor agregado.
Las compañías ya están moviendo la compra regional
Las experiencias presentadas por algunas de las compañías participantes permiten dimensionar que este proceso ya está ocurriendo.
Durante 2025, Antofagasta Minerals destinó US$650 millones a compras regionales, mientras 68 empresas de Antofagasta participaron en sus programas de capacitación.
Novandino Litio trabaja con 346 proveedores locales y más de la mitad de la dotación de sus empresas contratistas reside en la zona.
Codelco, por su parte, informó que su Centro de Colaboración para el Empleo y Proveedores Locales desarrolló 108 actividades en ocho localidades de Antofagasta durante sus primeros 15 meses de funcionamiento.
Desde Escondida | BHP también se vinculó el nuevo ciclo de inversiones con oportunidades para empresas locales, startups y proveedores especializados, poniendo énfasis en la necesidad de colaboración, innovación y capacidades regionales sólidas.
US$11.300 millones son una oportunidad, no una garantía
Esta distinción es fundamental.
Los US$11.300 millones corresponden al extremo superior de una proyección hacia 2035, no a compras comprometidas ni aseguradas para proveedores regionales.
Cuánto de ese gasto consiga efectivamente permanecer en Antofagasta dependerá, entre otros factores, de la capacidad del ecosistema empresarial para responder a las necesidades de una minería cada vez más exigente.
Y allí aparece probablemente la señal más importante para los proveedores.
Estar cerca de las operaciones constituye una ventaja territorial, pero no garantiza participar en sus cadenas de suministro.
Acceso a las compañías, participación en procesos comerciales, certificaciones, innovación, especialización y capacidad para entregar soluciones de mayor valor serán factores decisivos para competir por las oportunidades que podría generar el próximo ciclo de inversión minera.
Para las empresas de Antofagasta, por lo tanto, la pregunta no es solamente cuánto invertirá la minería durante la próxima década.
La pregunta es: ¿Qué parte de esa oportunidad están preparadas para capturar?
LA LECTURA PYMEMIN
El mercado potencial existe. Ahora el desafío es acceder a él.
La proyección de hasta US$11.300 millones en compra local pone una dimensión concreta sobre una oportunidad que los proveedores de Antofagasta llevan años observando.
Pero el mismo diagnóstico expone la otra cara de ese crecimiento: el 53% de los obstáculos identificados se concentra en la falta de redes con las compañías y las dificultades para acceder a licitaciones y subcontrataciones.
Eso significa que el desafío de Antofagasta no consiste únicamente en atraer inversión minera.
También necesita conseguir que una mayor cantidad de empresas regionales desarrolle las capacidades, conexiones, estándares y especialización necesarias para participar de esa inversión.
Para Pymemin, ahí está una de las claves de la próxima década:
hacer que más proveedores conozcan dónde están las oportunidades, comprendan qué está demandando la industria y estén mejor preparados para competir por ellas.
Porque una región puede concentrar miles de millones de dólares en actividad minera.
La verdadera oportunidad comienza cuando sus proveedores consiguen entrar en esa cadena de valor.
Fuentes consultadas:
- Consejo Minero / Diagnóstico sobre proveedores y compra local en la Región de Antofagasta — Estudio encargado al Instituto de Políticas Públicas de la Universidad Católica del Norte y Gestión Social, cuyos resultados sustentan las principales cifras y conclusiones utilizadas en esta nota.
- Minería Chilena — “Compra local de la minería en Antofagasta podría superar los US$11.000 millones hacia 2035”. Fuente periodística originalmente utilizada para identificar y analizar el tema.
- Reporte Minero — Cobertura independiente de los resultados del diagnóstico, utilizada para contrastar cifras relativas a compra local, barreras de acceso, innovación, certificaciones y experiencias de las compañías participantes.
- Antofagasta Noticias — Cobertura regional del diagnóstico y del seminario de presentación de sus resultados, utilizada como fuente adicional de contraste.